

Clujul e unul dintre cele mai ipocrite orașe din România. Aici nu e bine să nu fii cu trendul, nu e bine să fii oaie neagră, e bine să zici cum zice poporul și devii idol al maselor, e bine să pupi ghiulul stăpânilor și devii șef la Opera Națională Română din Cluj-Napoca, așa cum a devenit prin 2015 Florin Astefanoaie.
Cum? Nu știți cine e Florin Astefanoaie?
E chiar Florin Estefan de azi, cel demis recent de ministrul Culturii, Demeter András István, cel mai cu ouă ministru al Culturii din ultimul deceniu, fiindcă e singurul care a îndrăznit să amendeze impostura și standardele de șușanea ale Operei Naționale Române din Cluj-Napoca.
Ăștia de mai jos au fost fie niște sugaci ai Grupului de la Cluj care l-a protejat și aburcat pe Aştefanoaie pe funcție, fie niște idioți utili și incompetenți.
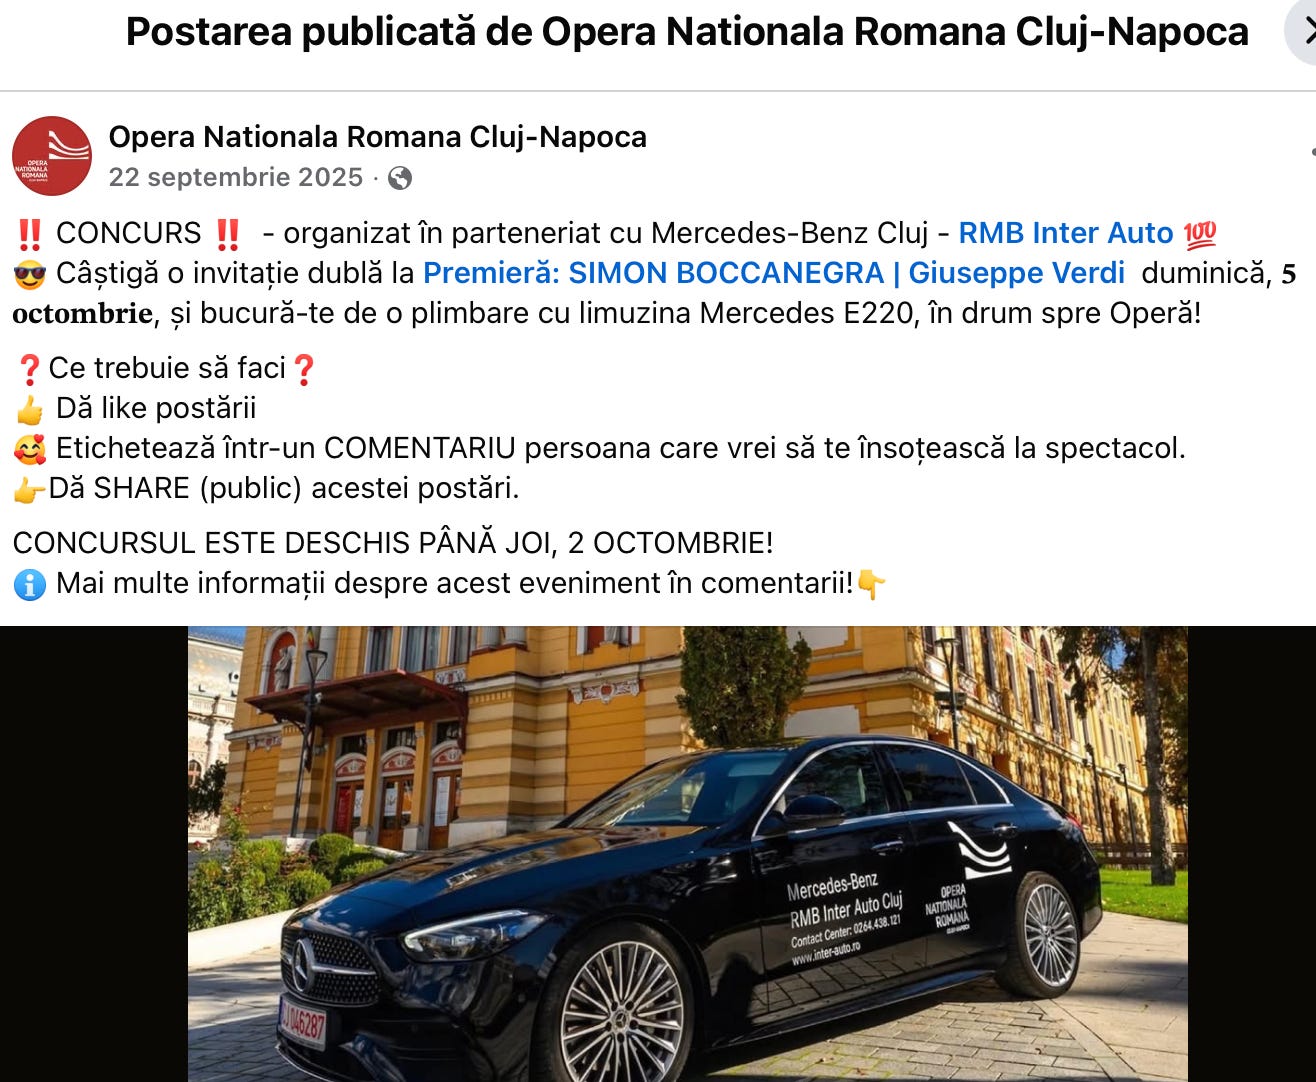
Cum, iar aveți dubii că zic adevărul? Păi, Ioan Rus, șeful Grupului de la Cluj, i-a dat papagalului sponsorizare și o limuzină Mercedes, să aibă pocăitul prestanță când merge după covrigi:
N-a fost destul că a apărut înregistrarea cu ministrul Culturii Demeter András István, total scoasă din context, și pentru care l-a demonizat hipsterimea națională…
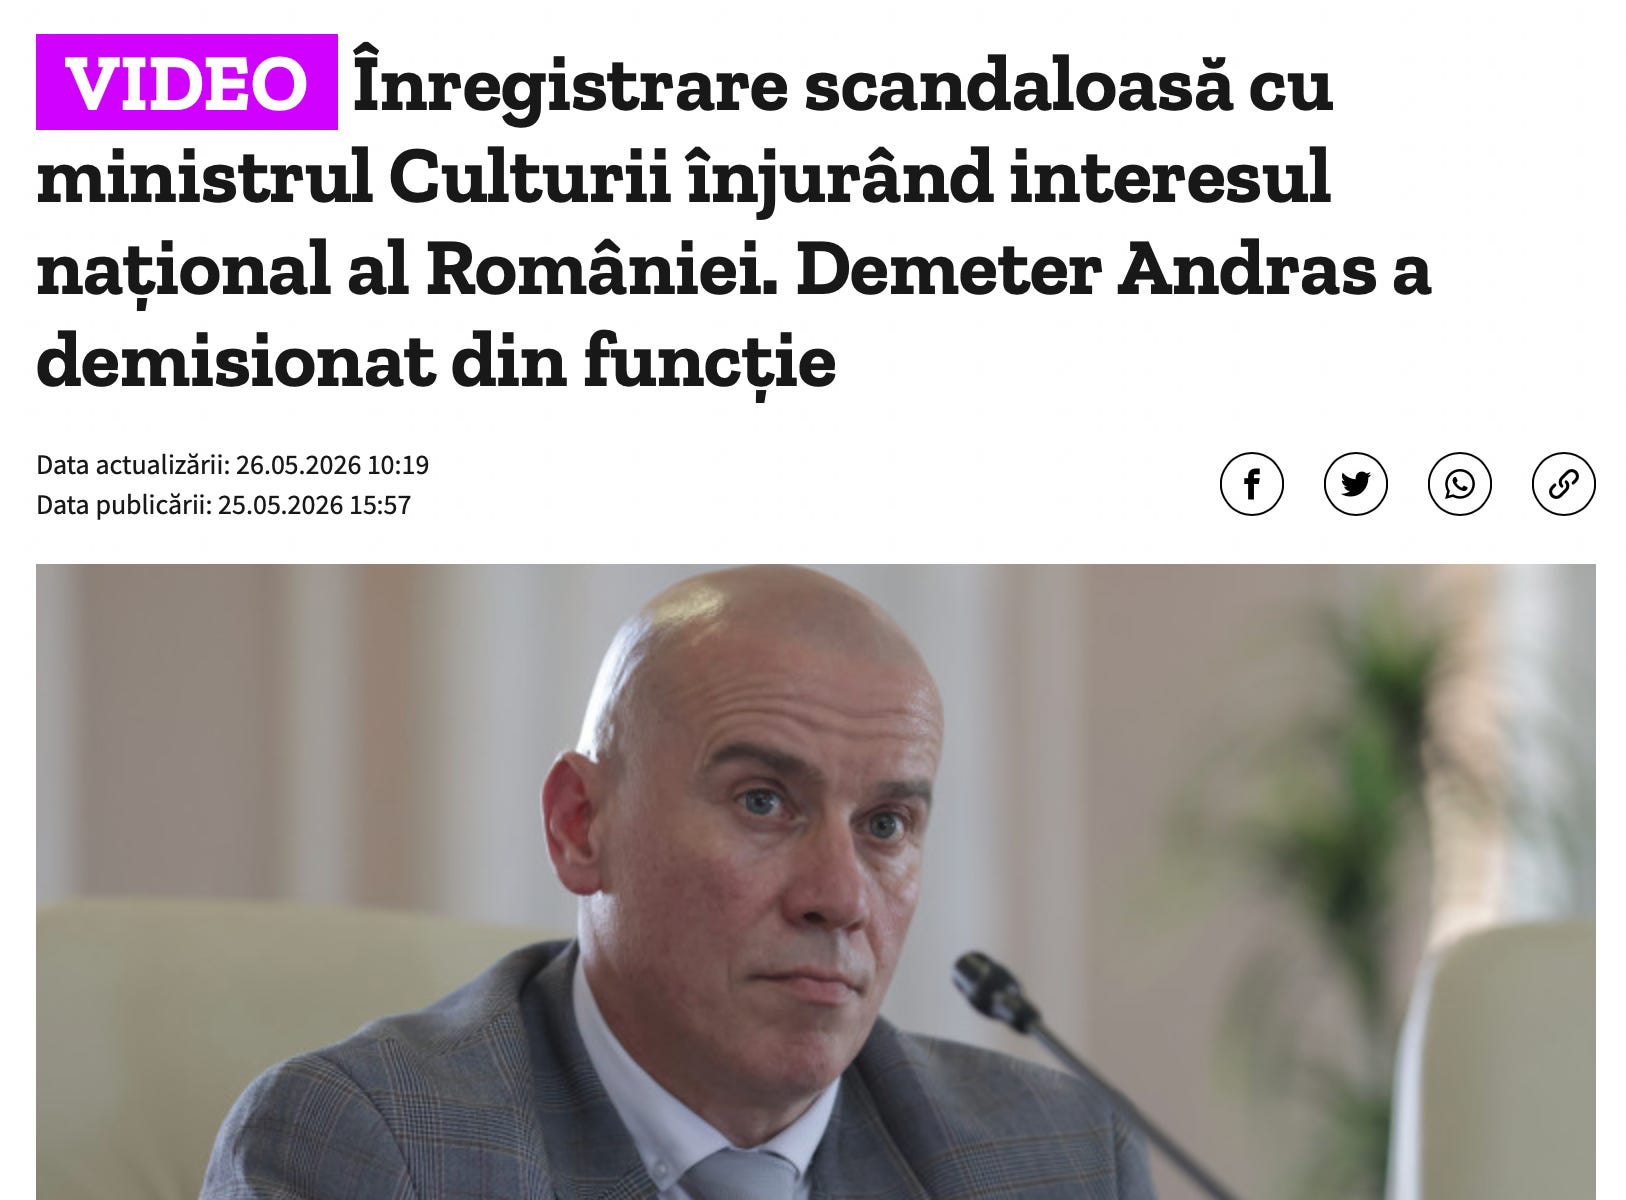
… după eliminarea de către Demeter András István a lui Florin Aştefanoaie „Estefan”, ministrul Culturii a devenit ținta sfertodocților și a hipsterimii clujene și cu toții au început să zbiere ca arși că ce nedreptate i s-a făcut acestui Astefanoaie, că nu mai se egzistă manager cultural ca el pe continent, că a umplut Opera de spectatori.
Ahahahahahaha, mi-am zis, uai, proști îs mulți dintre clujeni când cred asta!
Eu scriu de ani de zile despre boul ăsta supraevaluat de Astefanoaie, om căruia i-a fost rușine de numele său de moldovean și s-a pizdit cu nume artistic, auziți, bre, care a fost scuza lui!
Băiatul ăsta e un balon de săpun de la un capăt la altul al carierei. La începutul capătului, stă o Universitate cotroversată unde ăsta a absolvit, este celebra fabrică de diplome de la Oradea, înființată de comunistul traficant de influență Teodor Maghiar, care a ajuns atât de rău de râsul curcilor, încât presa locală orădeană a poreclit-o Sorbonica.
Astefanoaie nu numai că e moldovean sau cu nume de moldovean, dar e și pocăit. Să îl vedem cântând în biserică:
Sigur, nu îi putem face un proces de conștiință pe tema religioasă, dar să știți că asta a contat enorm la Opera din Cluj unde au fost favorizați cu precădere artiști pocăiți, criteriu stupid, căci adeseori artiștii aduși de Estefan erau varză din punct de vedere profesional.
Ani de zile am criticat aventurile de imagine ale acestui papagal, am spus că nu e normal să vulgarizeze imaginea instituției, că modernismele de PR sunt o mască pentru ciordeli.
A fost nevoie să vină ministrul Demeter András István și să arate României întregi printr-un raport de control excepțional (are peste 160 de pagini și mustește de date) pe care l-am primit de la o sursă de-a mea în exclusivitate, fiindcă domnul ministru nu a dorit să îl facă public, n-am înțeles de ce.
Astăzi vă prezint în exclusivitate cele mai flagrante descoperiri ale anchetatorilor din Ministerul Culturii. Vă căcați pe dumneavoastră ce a fost Astefanoaie ăsta în stare să facă: nu numai că și-a băgat nevasta cu firma ei de prăjituri în siajul Operei Naționale, dar nesimțitul a concesionat practic moca instituția unui ONG privat văduvind-o de încasări și sponsorizări și smântânind banii cu nemiluita.
Ăsta era managementul performant după care plângeau idioții din Cluj acum câteva luni?
Îmi place de ungurul ăsta de Demeter András István, bărbat adevărat. L-a muit pe Astefanoaie cum scrie la carte: control guvernamental, mumos și lung, raport de 166 de pagini și, înțeleg din presă, sesizat ANAF și DNA.
Merita demult acest băiat o lopată peste freză. Ăla care zicea că nu se mai minte și și-a schimbat numele…
… sau freza…
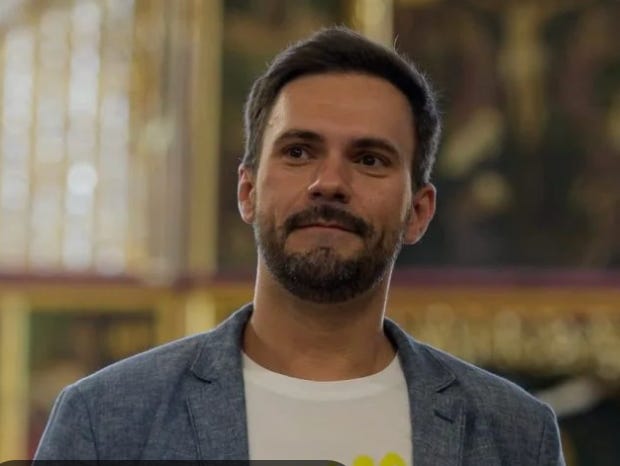
… a fost scos din joc pe propriile lui ciordeli.
Hai, gata, sǎ citim din raportul pe care îl are Alexa în exclusivitate. Nu concluzii, am TOT raportul.
Comisia de control a fost compusă din următoarele persoane:
Cherecheș Ioan Daniel, inspector – președinte;
Raluca Simona King, consilier – membru;
Corina Costea, auditor – membru;
Lăcrămioara Tămîrși, auditor – membru;
Liliana Coman, inspector – membru;
Oana Iordăchescu, consilier juridic – membru;
Andrei Diaconescu, manager public – membru.
Să începem cu crocodilii, fiindcă sunt cel mai ușor de ținut minte.
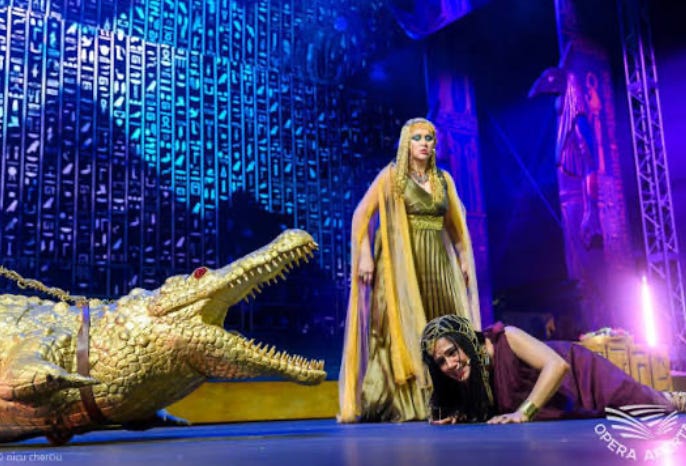
Pentru premiera „Aida”, Asociația Culturală Opera 2 You a cumpărat doi crocodili artificiali. Au costat împreună 86.149,15 lei. Comisia de control a cerut, punctual, cinci lămuriri: cine a decis achiziția, cum a fost ales furnizorul, cine a avut ultimul cuvânt, cine a verificat dacă prețul e justificat și cine a aprobat plata. Nu i s-au prezentat contraoferte (Partea 3, pag. 154).
Al doilea crocodil a fost cumpărat de rezervă. Explicația aparține Directorului Adjunct al Operei și este consemnată ca atare: în caz că primul se defectează. Comisia notează sec că achiziția „constituie pentru comisie un act de risipă” (Partea 3, pag. 154). „Aida”, spectacolul pentru care au fost luați, s-a jucat — conform planificărilor anuale analizate de comisie — o singură dată pe scena Operei clujene (Partea 3, pag. 155). Instituția raportase, separat, două reprezentații, în 24 și 25 mai (Partea 1, pag. 53). Oricare ar fi cifra corectă, costul total al producției a fost de 2.765.000 de lei.
Crocodilii nu sunt povestea. Sunt doar locul prin care se vede mecanismul.
Mecanismul se numește Contractul de parteneriat nr. 517 din 2 iulie 2025, încheiat între Opera Națională Română din Cluj-Napoca și Asociația Culturală „Opera 2 You”. Prin articolele 3 alineatele 2 și 3, instituția publică a împuternicit asociația privată să vândă biletele și să încaseze banii — direct, în conturile asociației deschise la Banca Transilvania — pentru patru spectacole din repertoriul curent al Operei (Partea 3, pag. 143).
Merită insistat asupra a ce înseamnă „din repertoriul curent”. Nu erau coproducții, nu erau evenimente ale asociației găzduite de Operă. Erau spectacole produse integral din resurse publice: sala, orchestra, corul, baletul, soliștii angajați, personalul tehnic, utilitățile, întreținerea clădirii, amortizarea decorurilor și a costumelor — toate suportate de instituție, care și-a asumat prin contract „asigurarea integrală a suportului artistic, logistic, administrativ și de comunicare” (Partea 3, pag. 144). Veniturile din bilete la asemenea spectacole sunt, juridic, venituri proprii ale instituției publice și se cuvin bugetului ei. Nu parțial. Integral.
Aici e nevoie de o explicație pentru cine nu lucrează cu finanțe publice. Banii unei instituții publice au un traseu obligatoriu: intră în trezoreria statului, se înregistrează în contabilitate, apar în execuția bugetară, trec prin viza de control financiar preventiv înainte de a fi cheltuiți și se raportează în indicatorii de management. Fiecare dintre aceste etape este un filtru. Banii din cele patru spectacole nu au trecut prin niciunul. Nu au fost înregistrați în contabilitatea Operei, nu au intrat în execuția bugetară, nu au fost supuși controlului financiar preventiv și nu se regăsesc în raportările de management (Partea 3, pag. 143).
Doi crocodili a 10 000 de euro bicata
Corpul de Control al Ministerului Culturii a terminat pe 10 septembrie 2026 verificarea Operei Naționale Române din Cluj-Napoca. Rezultatul are 166 de pagini numerotate și pleacă, simultan, la Curtea de Conturi, la Direcția Națională Anticorupție, la ANAF și la Agenția Națională de Integritate. Concluzia centrală se poate rezuma în două cifre: din colaborarea dintre Operă și o asociație privată, în perioada 2023–2025, instituția publică a încasat 0 lei, iar asociația 613.166. Restul raportului explică, metodic, cum s-a ajuns acolo — și ce a mai ieșit la iveală pe drum.
Adicǎ cǎcat elitist clujean împachetat cu aur fals de Oradea.
Opera de stat din Cluj producea spectacolele, ONG-ul privat încasa biletele
Opera Națională Română din Cluj-Napoca e o instituție publică de cultură, finanțată din subvenții de la bugetul de stat și din venituri proprii.
Are personalitate juridică, aparat economic, contabilitate, achiziții, marketing, casierie, personal artistic și tehnic.
Nu vorbim, așadar, despre o trupă improvizată care avea nevoie de cineva din exterior ca să-i țină banii.
Tocmai de aia una dintre întrebările care se desprind din raportul de control al Ministerului Culturii este de ce o instituție publică de asemenea dimensiune a ajuns să lase unei asociații private operațiuni esențiale legate de încasarea biletelor, atragerea sponsorizărilor și plata unor cheltuieli pentru proiecte realizate cu resursele Operei.
Mie îmi pute a smântânire de bani…
Raportul stabilește însă concret: instituția nu a putut prezenta o fundamentare economică formală care să demonstreze de ce această intermediere era mai avantajoasă pentru Operă decât administrarea directă a propriilor venituri.
În mai multe situații, Opera a pus la bǎtaie sala, orchestra, corul, soliștii, personalul tehnic, utilitățile și infrastructura, iar încasarea biletelor se făcea prin Opera 2 You.
Statul suporta grosul mecanismului de producție; banii puteau ieși din circuitul bugetar direct al instituției. De aici începe raportul care, pagină după pagină, arată că problema e lipsa repetată a filtrelor care există tocmai pentru ca banii publici să nu fie administrați după inspirația momentului sau în mod corupt.
Raportul de control al Ministerului Culturii nu descrie simple scăpări birocratice.
Cea mai mare ciordealǎ constatatǎ de raport este relația ONRC–Opera 2 You: pentru patru spectacole, 228.500 de lei din bilete au fost încasați în conturile asociației private, deși Opera asigura resursele artistice, tehnice și logistice.
Instrumentul juridic se numește Contractul de parteneriat nr. 517 din 2 iulie 2025. Prin articolul 3, Opera Națională Română din Cluj-Napoca a împuternicit Asociația Culturală „Opera 2 You" să vândă biletele și să încaseze banii direct, în conturile proprii ale asociației pentru patru spectacole din repertoriul curent al Operei (din raportul Ministerului Culturii).
„Din repertoriul curent” nu-i un detaliu, tovarǎși, e toatǎ schema - nu vorbim de coproducții, nu de evenimente ale asociației găzduite de Operă., ci de spectacole produse integral din bani publici.
Prin articolul 5 alineatul 1 al aceluiași contract, instituția și-a asumat „asigurarea integrală a suportului artistic, logistic, administrativ și de comunicare”. Comisia enumeră ce înseamnă asta în practică: salariile soliștilor, ale orchestrei, ale corului, ale baletului și ale personalului tehnic, utilitățile, întreținerea sălii, amortizarea decorurilor și a costumelor, comunicarea.
Ahahahahaha!
În schimbul acestora, contractul nu prevede nimic pentru instituție: „nicio cotă, niciun comision, nicio obligație de acoperire a costurilor de producție a celor 4 spectacole, nicio clauză privind regimul juridic al bunurilor achiziționate din fondurile încasate, nicio garanție, penalitate sau clauză de reziliere”.
Te doare bilaaaa!
Pentru cine nu lucrează cu finanțe publice, trebuie spus limpede de ce asta nu e o chestiune de oportunitate managerială, ci de legalitate. Banii unei instituții publice au un traseu obligatoriu, iar fiecare etapă a lui e un filtru: intră în trezoreria statului, se înregistrează în contabilitate, apar în execuția bugetară, trec prin viza de control financiar preventiv înainte de a fi cheltuiți, se raportează în indicatorii de management. Veniturile din cele patru spectacole nu au trecut prin niciunul dintre aceste filtre. Nu au fost înregistrate în contabilitatea Operei, nu au intrat în execuția bugetară, nu au fost supuse controlului financiar preventiv, nu se regăsesc în raportările de management.
Controlul arată că veniturile proprii ale instituției publice nu puteau fi transformate contractual în „contribuția proprie” a unei entități private.
Formula „venituri afectate cu destinație specială” nu schimbă proprietarul banilor cǎ aşa vrea sula lui Aştefǎnoaie.
Aici este miezul mecanismului: o instituție publică nu poate transforma un venit care îi aparține într-un venit al unui privat doar printr-o formulare contractuală.
Veniturile proprii intră în buget, sunt evidențiate, controlate și cheltuite potrivit regulilor aplicabile instituției. Mutarea lor într-un cont privat schimbă exact mediul de control în care se află banii. De aia raportul nu tratează expresia contractuală ca pe o soluție juridică, ci se uită la substanță: cine a produs spectacolul, ale cui erau resursele și cui îi revenea venitul.
Sǎ vǎ dea Alexa un exemplu din raport. Un decont la alegere.
Decontul de 371.933 de lei depus de Opera 2 You nu era însoțit de documentele justificative necesare verificării cheltuielilor. Managerul l-a aprobat cu formula „APROBAT cu respectarea prevederilor legale”, fără verificările compartimentelor de specialitate. Cu alte cuvinte, legalitatea a fost invocată exact în locul verificării legalității.
De ce contează asta? Fiindcă un decont fără acte justificative nu permite verificarea realității cheltuielii. Nu poți afla dacă serviciul a existat, dacă prețul corespunde contractului, dacă bunul a fost recepționat sau dacă plata are legătură cu proiectul. Mențiunea managerului nu înlocuiește controlul economic, contabil și juridic. Dimpotrivă, semnătura finală are sens numai după ce aceste filtre au funcționat.
Aştefănoaie a imaginat o încropeală de doi lei ca să mascheze mizerii financiare.
Contractul prevedea ca Opera să exercite control financiar preventiv asupra unor plăți făcute de o persoană juridică privată din conturile sale.
Raportul explică de ce mecanismul nu putea funcționa juridic: pǎi, era un control desenat pe hârtie pentru bani asupra cărora controlorul instituției publice nu avea competență.
CFP-ul (Control Financiar Preventiv) există înaintea operațiunii tocmai pentru a opri o cheltuială nelegală înainte ca banul să plece. Dacă instituția nu are competență asupra contului privat, filtrul devine pur declarativ. Este diferența dintre a avea control și a scrie în contract că ai control.
În același decont apar 8.000 de lei pentru „decorațiuni exterior clădire”, deși activitatea nu făcea parte din proiectele comune nominalizate. O cheltuială în afara obiectului contractual nu devine eligibilă fiindcă vrea din nou sula lui Estefan. No, cei 8.000 de lei sunt importanți nu prin mărime, ci prin precedent: dacă obiectul contractual poate fi lărgit după executare prin decont, limita contractuală nu mai limitează nimic. La bani publici, destinația este parte din legalitatea cheltuielii.
Pauză de publicitate: mai jos, Fundația Leaders, în spatele căreia se află temutul ortodox Ioan Rus, șeful informal al Grupului de la Cluj, primește mulțumiri de la pocăitul Astefanoaie.
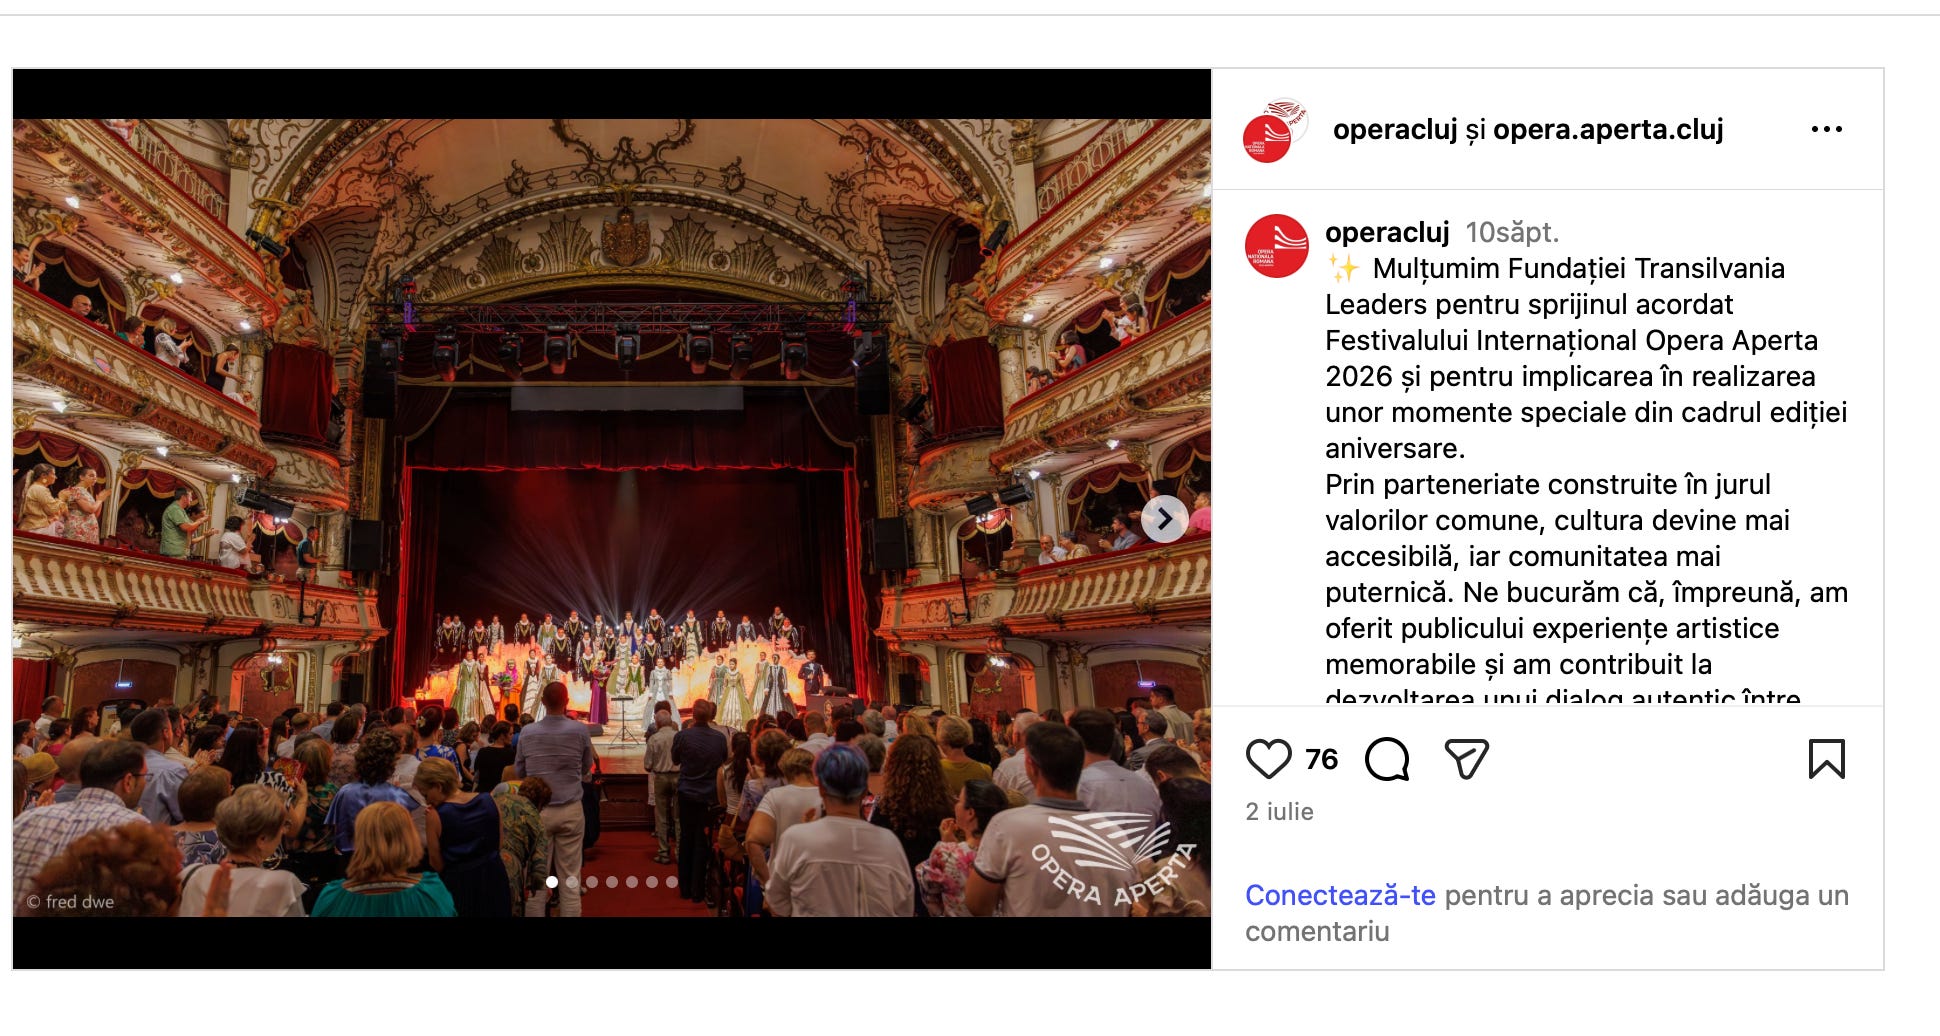
Au privat Opera de sponsorizǎri şi donații
Raportul Ministerului Culturii ,mai constată externalizarea masivă a sponsorizărilor și donațiilor către Opera 2 You.
Veniturile Operei din această zonă scad de la 62.268,56 lei în 2023 la 8.954 lei în 2025, aproximativ 86%.
Controlul nu găsește o fundamentare economică formală care să demonstreze de ce mecanismul era mai avantajos pentru instituția publică.
Scăderea sponsorizărilor directe către ONRC devine relevantă tocmai în paralel cu creșterea rolului ONG-ului. Raportul nu spune că orice sponsorizare atrasă de ONG trebuia obligatoriu să intre la Operă; spune că instituția nu și-a documentat analiza asupra avantajului propriu. Când numele și infrastructura unei instituții publice produc atractivitate pentru sponsori, conducerea trebuie să știe cât valorează contribuția publică și ce primește în schimb.
Între 2023 și 2025, Opera 2 You a încasat 613.166 de lei din coproducții cu ONRC, în timp ce ONRC a încasat zero lei din respectivele bilete.
Raportul aratǎ cǎ Opera din Cluj nu a putut prezenta analiza economică prealabilă care să arate avantajul cedării acestor venituri.
613.166 de lei îs bani, nene, o cifrǎ care face discuția imposibil de redus la voluntariat cultural. Dacă ONRC încasează zero din biletele acestor coproducții, trebuie să existe o justificare robustă pentru faptul că venitul este lăsat partenerului.
Doi crocodili artificiali pentru „Aida” au costat 86.149,15 lei.
Am ajuns şi la crocodili. Erau necesari pentru “Aida” - unul cicǎ sǎ fie de rezervǎ.
În caz că primul se defectează. Explicația aparține Directorului Adjunct al Operei și e consemnată ca atare în raport, iar comisia o califică drept „act de risipă"
„Aida", spectacolul pentru care au fost cumpărați, s-a jucat — conform planificărilor anuale analizate de comisie — o singură dată pe scena clujeană. Instituția raportase separat două reprezentații, în 24 și 25 mai. Costul total al producției: 2.765.000 de lei.
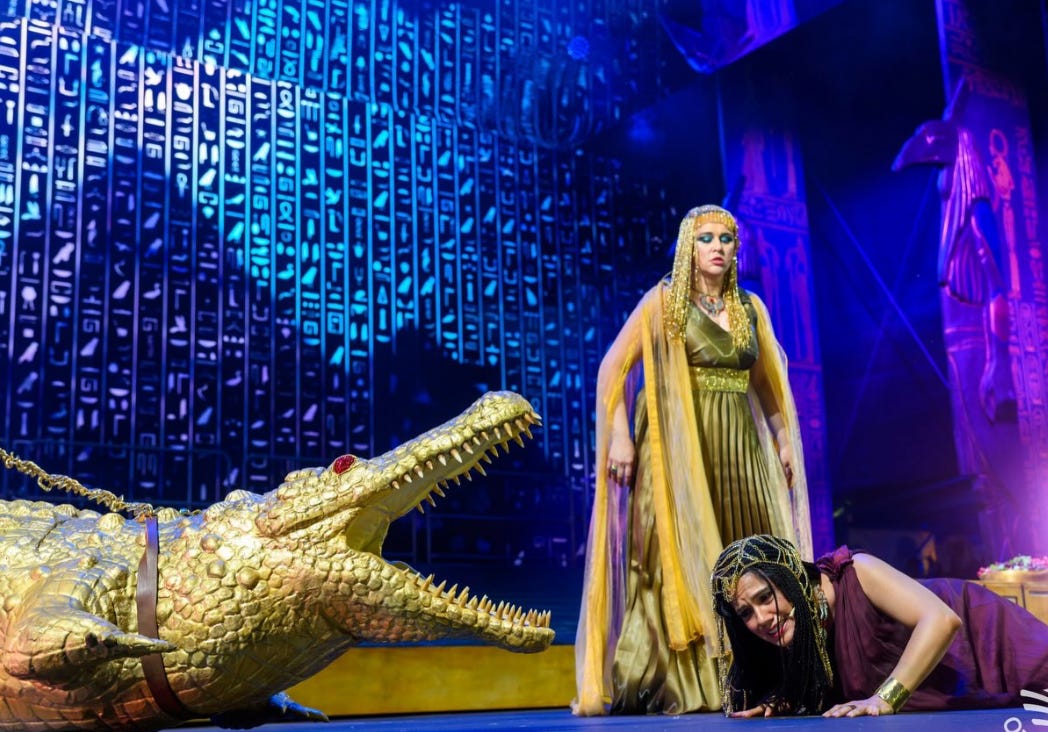
Factura nu defalca proiectarea, materialele, manopera, transportul și montajul, iar Opera din Cluj nu a putut spune cine a decis achiziția, cum a fost ales furnizorul, cine a verificat prețul și cine a aprobat plata. Când aproape 86.000 de lei se transformă în doi crocodili de plastic discutǎm de ciordealǎ.
Dar crocodilii nu-s tot ce s-a ciordit.
Programul minimal 2025 avea 400.000 de lei pentru „Fântâna din Bahcisarai”. Premiera nu s-a făcut, iar suma a fost realocată fără act administrativ de aprobare.
În paralel, documentele instituției indică pentru programul minimal când 2.000.000 de lei, când 4.005.000 de lei. Diferența este o contradicție de peste două milioane de lei între propriile raportări.
Programul minimal este parte din obligația managerială, nu o listă de intenții. Realocarea fără act administrativ face imposibilă urmărirea dintre ceea ce a fost aprobat și ceea ce s-a executat. Iar contradicția de milioane între raportări ridică problema elementară a fiabilității datelor financiare pe baza cărora Ministerul evaluează conducerea.
Un singur proiect, „Aida”, a ajuns la 2.765.000 de lei, deși bugetul aprobat pentru întregul program minimal era de 2.000.000 de lei. Conducerea a invocat ulterior scumpiri și lipsa finanțării. Controlul reține însă lipsa unei prognoze realiste și faptul că programul minimal a fost aprobat târziu.
Au umplut Opera de mocangii snobi
Raportările de public sunt şi el incompatibile între ele.
Pentru 2024 apar 58.669 de plătitori în raportul de activitate și 41.065 în documentele anexate. Pentru 2025 apar 34.302, respectiv 40.695. La gratuități, diferențele trec de 25.000 de persoane în 2024 și de 32.000 în 2025. Controlul vorbește despre date statistice și financiare paralele și contradictorii. Pe asemenea cifre s-a evaluat managementul.
Aceste diferențe ating direct contractul de management.
Indicatorii de public sunt folosiți pentru a demonstra performanța. Dacă aceeași instituție produce două numere incompatibile pentru aceeași categorie de spectatori, evaluatorul nu mai știe ce măsoară.
Beneficiarii plătitori scad, potrivit raportării manageriale, de la 58.669 în 2024 la 34.302 în 2025, aproximativ 41,5%. În același timp, instituția raporta grade de ocupare de 92,9%-95,2%, în timp ce ocuparea susținută financiar de publicul plătitor rămânea în jur de 65-66%.
Aştefanoaie a mințit ca la plenara CC al PCR.
Sala poate arăta plină dacă numeri invitațiile, dar contul instituției nu se umple cu procente. Gratuitatea poate fi perfect legitimă artistic sau social. Dar ea nu este venit. Amestecarea ocupării fizice cu performanța comercială poate produce o imagine excelentă a sălii și una mult mai modestă a capacității de autofinanțare. Tocmai de aia indicatorii trebuie separați, nu folosiți după cum vrea (din nou) sula lui Astefǎnoaie.
Consiliul Artistic nu a fost convocat oficial în 2025 cu ordine de zi și procese-verbale. Managerul însuși a recunoscut caracterul informal al funcționării. Organismul care trebuia să discute repertoriul, distribuțiile și politica artistică a fost, practic, scos din circuitul formal.
Regulamentul devine foarte simplu când nu-l mai convoacă nimeni: este regulamentul “Ce vrea sula lui Aştefǎnoaie”.
Consiliul Artistic este unul dintre mecanismele prin care decizia artistică nu rămâne exclusiv la manager. Lipsa convocării oficiale înseamnă lipsă de ordine de zi, vot, responsabilitate și urmă documentară. O conversație informală nu produce aceeași răspundere ca o hotărâre consemnată.
Componența Consiliului Administrativ a fost modificată fără respectarea regulamentului, iar în 2024 au existat doar două ședințe. Raportul constată inclusiv probleme privind reprezentarea Ministerului Culturii.
Un organ colegial nu este decor administrativ pentru decizii deja luate.
Același principiu funcționează la Consiliul Administrativ. Componența și convocarea lui sunt stabilite tocmai pentru a introduce contraponderi în administrarea instituției. Dacă managerul modifică arhitectura organismului în afara regulamentului, filtrul instituțional este slăbit de persoana pe care ar trebui s-o filtreze.
Golǎnia “Opera Hub” e de DNA
Proiectul „Opera Hub” de la Cluj Innovation Park a consumat bani înainte ca Opera să aibă certitudinea că poate obține dreptul asupra terenurilor.
Raportul indică aproximativ 135.000 de lei chirii și cheltuieli accesorii și circa 305.679 de lei pentru servicii de proiectare și urbanism. Abia ulterior instituția a constatat că mecanismul juridic urmărit pentru terenuri nu funcționa.
La bani publici, verificarea terenului înaintea proiectării e un must.
În investiții, verificarea titlului și a posibilității juridice de a folosi terenul precedă proiectarea. Orice ordine inversă mută riscul asupra bugetului: plătești studii și proiecte pentru un obiectiv care poate deveni imposibil. Raportul contabilizează exact costul acestei grabe.
Pentru un contract de proiectare de 310.590 de lei, recepția serviciilor s-a făcut la 29 noiembrie 2023, iar propunerea de angajare și angajamentul bugetar au venit în decembrie. La alt contract, de 315.350 de lei, documentele bugetare au fost întocmite tot după semnare. Ordinea legală este inversă tocmai pentru ca instituția să verifice dacă are voie și bani înainte să cheltuiască, nu după.
ALOP — angajare, lichidare, ordonanțare, plată — e succesiunea necesară pentru ca obligația să fie verificată înainte de a deveni datorie. Dacă întocmești angajamentul după contract și după recepție, controlul nu mai este preventiv, e un cǎcat, o infractiune chiar.
Altǎ ciordealǎ
CASA VEGA a închiriat aproximativ 96 mp cu 200 euro/lună, adică 2,08 euro/mp. Controlul nu a găsit raport ANEVAR, studiu de piață, anunț public ori proces-verbal de negociere care să fundamenteze chiria și dispune calcularea diferențelor și recuperarea eventualului prejudiciu. Patrimoniul public a avut un preț; instituția nu a putut arăta de unde a venit.
La închirierea patrimoniului public, prețul trebuie fundamentat pentru a demonstra că instituția nu renunță la venituri în favoarea chiriașului. Fără evaluare sau analiză de piață, nimeni nu poate demonstra că 2,08 euro/mp era prețul corect.
2 euro/mp în buricul Clujului, ahahahaha! Cât a fost şpaga, Aştefǎnoaie?
La plecarea chiriașului CASA VEGA, Opera a plătit 3.070 euro pentru investiția neamortizată și apoi 287.839 lei pentru desfacerea și refacerea spațiului.
Controlul cere reanalizarea sumelor și recuperarea celor fără fundament legal.
Instituția a fost ieftină când încasa și mult mai generoasă când a venit factura de ieșire.
Finalul contractului amplifică problema economică. Instituția nu doar că trebuie să verifice dacă a încasat suficient în anii de chirie, ci și dacă plățile făcute la încetare aveau bază contractuală și legală. Altfel, aceeași relație poate produce venit subevaluat la intrare și cost suplimentar la ieșire.
Cine e avocatul clujean care s-a prostituat profesional?
Opera a cumpărat servicii juridice externe deși avea consilier juridic angajat. Contractul prevedea 4.000 lei/lună și patru locuri nominalizate la toate spectacolele stagiunii, iar avocatul a prestat și activități dincolo de obiectul contractual. Legea permite externalizarea în situații justificate, nu transformarea excepției în abonament.
Externalizarea juridică este permisă în anumite condiții, dar excepția trebuie motivată. Dacă ai consilier juridic propriu, trebuie să arăți de ce activitatea nu poate fi acoperită intern. În plus, un contract public trebuie executat în limitele obiectului său. Beneficiile în natură și activitățile suplimentare trebuie și ele să aibă temei, nu să apară prin obișnuință.
Doctorul fomist. Ruşine, milogule!
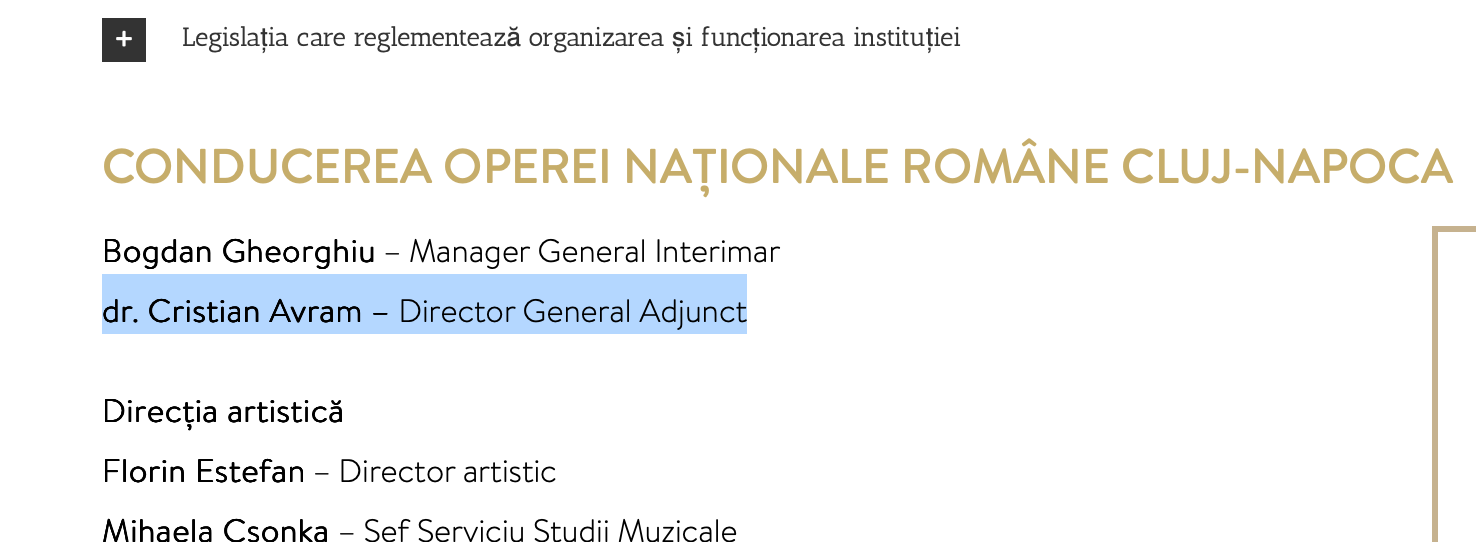
Indemnizația pentru titlul de doctor a fost acordată directorului general adjunct din ianuarie 2025 fără modificarea prealabilă a fișei postului astfel încât atribuțiile să fie legate obiectiv și cuantificabil de domeniul titlului. Controlul cere recuperarea sumelor achitate fără bază legală. Diploma nu produce sporul prin simpla apropiere de statul de plată.
Indemnizația de doctor nu-i un premiu pentru posesia diplomei. Condiția este utilizarea efectivă a competenței suplimentare în atribuțiile postului, în forma cerută de lege și jurisprudență. Dacă fișa postului nu conține atribuțiile necesare la momentul acordării, plata nu poate fi reparată retroactiv doar printr-o modificare ulterioară.
Dar asta e de DNA clar. Aici s-au ciordit banileeee
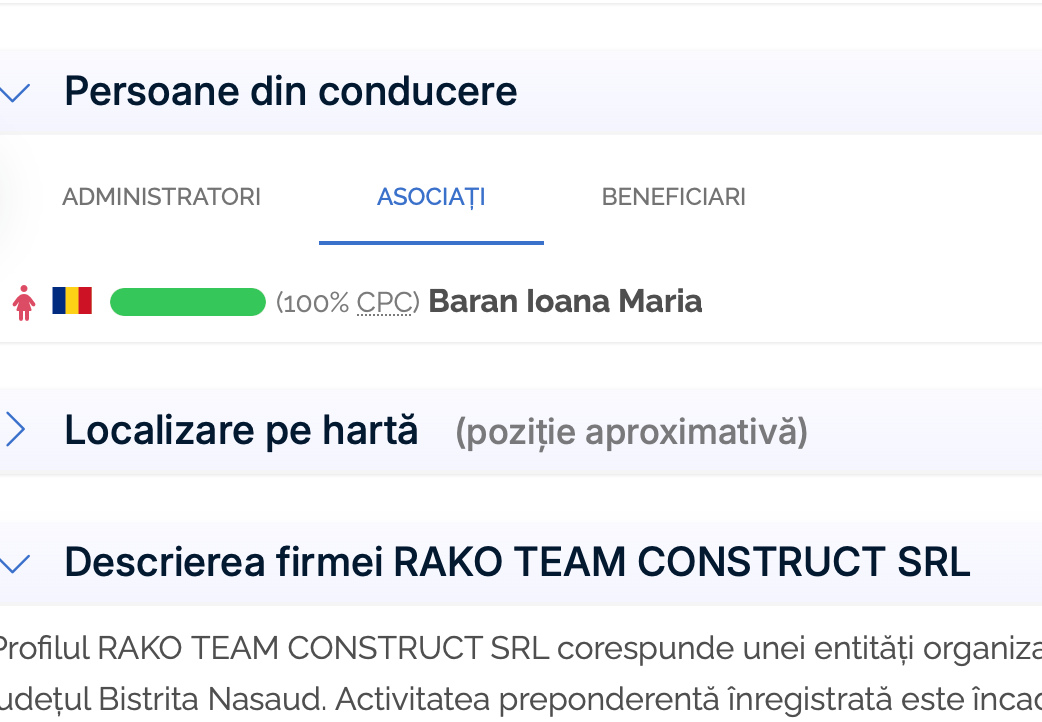
Raportul constată și achiziții/lucrări pentru care lipseau procese-verbale de recepție ori alte documente justificative necesare plății. În cazul unor contracte cu Rako Team Construct, plățile cumulate ajung la valori importante, iar controlul reține nerespectarea normelor privind documentele care trebuie să existe înainte de lichidarea și plata cheltuielii.
Rako Team nu exista pană să nu apuce să fure din banii de la Operă.
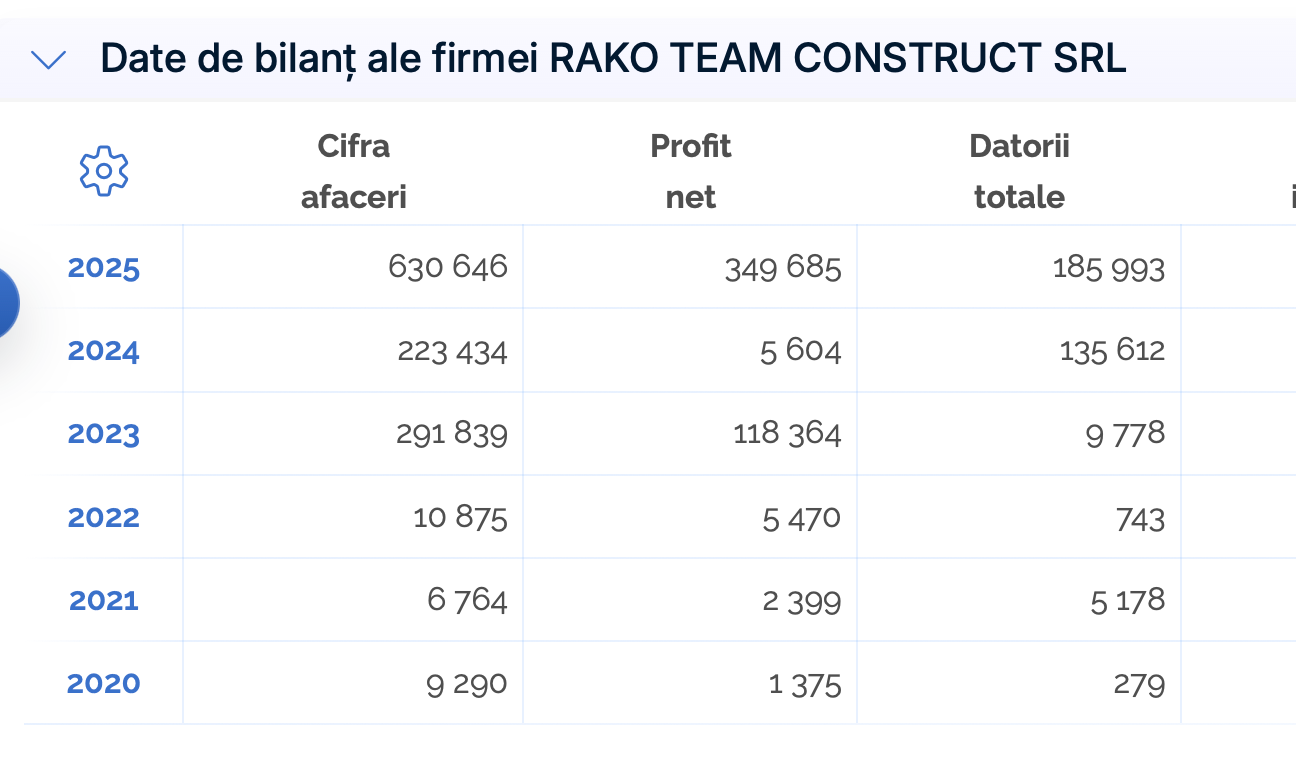
Firma are un angajat. Ahahaha, pute a furt.
Firma e a unei prostovance.
Procesul-verbal de recepție este dovada că instituția a primit lucrarea sau serviciul pentru care urmează să plătească. Fără el, ordonatorul nu are confirmarea formală că obligația furnizorului a fost executată. Plata fără documentele de recepție mută riscul integral asupra bugetului.
Discutǎm de sute de mii de lei.
Pǎrerea mea despre control: impecabil.
Mingea e acum la Curtea de Conturi, Direcția Națională Anticorupție, ANAF și Agenția Națională de Integritate pentru verificări pe componentele care intră în competența lor.